Қазақстанда баспана мәселесі көп отбасының басты уайымына айналған. Бірі ай сайын пәтер иесіне ақша төлегенше, ипотека алып, өз үйіне ие болуды қалайды. Енді бірі 20-30 жыл банкке қарыз болғанша, пәтер жалдап, қалған ақшасын жинаған дұрыс деп есептейді. Бірақ қаржылық тұрғыдан қай шешім тиімді? Бұл сұраққа жауап беру үшін ипотеканың жалпы құнын, жалдау шығынын және баспана бағасының өзгеруін бірге қарастыру қажет, деп хабарлайды Malim.kz.
Бір қарағанда, ипотека тиімді көрінеді: ай сайын төлеген ақшаңыз өз баспанаңызға жұмсалады. Алайда үйдің бастапқы бағасы мен оны сатып алу үшін банкке төленетін жалпы сома бірдей емес. Несие пайызы, бастапқы жарна, сақтандыру және басқа да шығындар баспананың нақты құнын айтарлықтай арттыруы мүмкін.
Ал пәтер жалдаудың да өз тәуекелі бар. Жалға алу ақысы қымбаттауы, үй иесінің келісімді ұзартпауы немесе отбасының жиі көшуге мәжбүр болуы ықтимал.
Ендеше, екі нұсқаны нақты есеппен салыстырып көрейік.
30 миллион теңгелік пәтер ақырында 57 миллионға түсуі мүмкін
Қазақстанда ипотеканың жалпы құнын түсіну үшін қарапайым мысал қарастырайық.
Азамат 30 миллион теңгеге пәтер сатып алғысы келеді делік. Оның қолында бастапқы жарнаға 6 миллион теңге бар. Қалған 24 миллион теңгені банктен 25 жылға, жылдық 7% мөлшерлемемен алады.
Бұл — Қазақстандағы "7-20-25" бағдарламасының негізгі шарттарына сәйкес жасалған есеп. Ұлттық банк мәліметінше, бағдарламада бастапқы жарна кемінде 20%, несие мерзімі 25 жылға дейін, ал пайыздық мөлшерлеме 7% болып белгіленген.
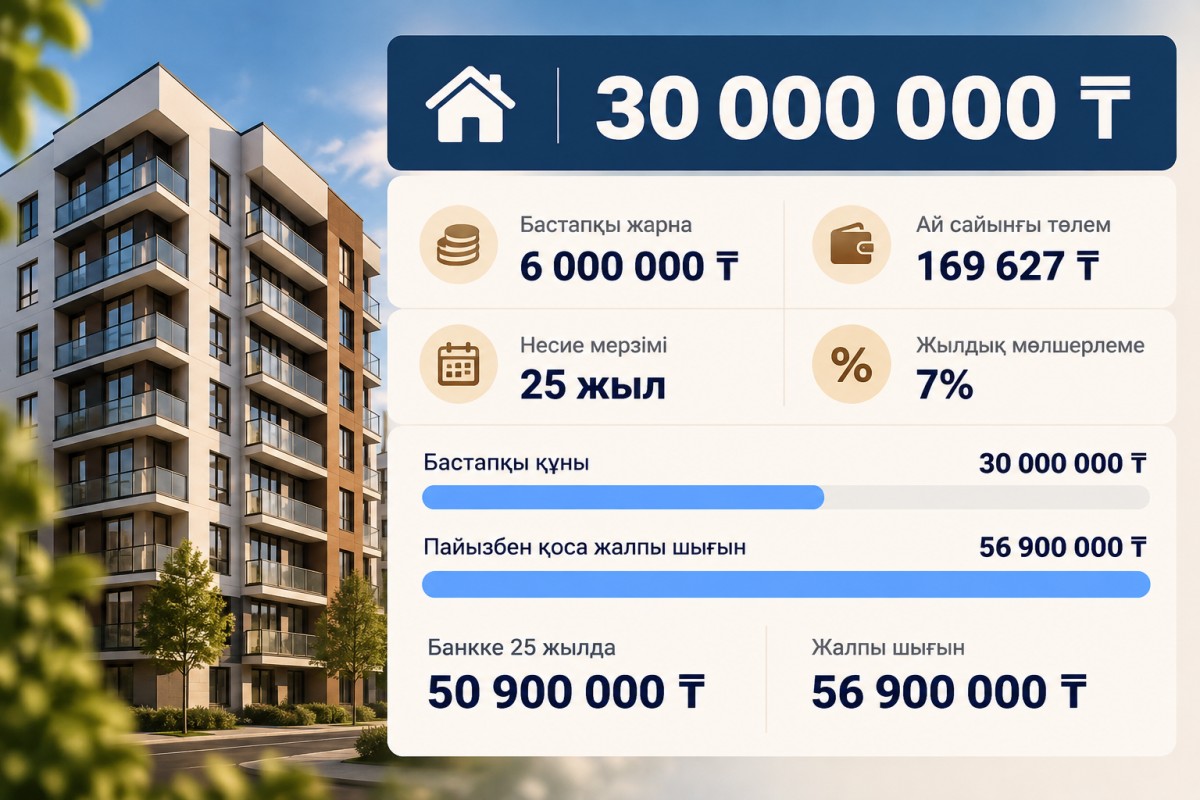
Есеп аннуитеттік төлем әдісімен жасалды. Қосымша шығындар мен мерзімінен бұрын өтеу есепке алынбаған.
Демек, 30 миллион теңгелік пәтер үшін сатып алушы шамамен 57 миллион теңге жұмсайды. Оның 26,9 миллион теңгеге жуығы несие пайызына кетеді.
Алайда мұнда маңызды жайт бар: 25 жылдан кейін азаматтың меншігінде пәтер қалады. Оның сол кездегі нарықтық бағасы қазіргі құнынан жоғары да, төмен де болуы мүмкін.
Ал пәтер жалдаса, қанша ақша кетеді?
Енді сол пәтерді айына 250 мың теңгеге жалдайды деп есептейік. Бұл — нақты бір қала бойынша орташа баға емес, салыстыру үшін алынған шартты сома.
Егер жалдау ақысы 25 жыл бойы өзгермесе, жалпы шығын 75 миллион теңгеге жетеді.
Бірақ өмірде жалдау бағасы бір деңгейде тұрмайды. Сұраныс артса, баспана иесі төлемді көтеруі мүмкін. Ал жалға алушының табысы өзгермесе, бұл отбасылық бюджетке қосымша салмақ түсіреді.
Екінші жағынан, жалға алушы ипотеканың бастапқы жарнасына арналған 6 миллион теңгені және ай сайынғы төлемдер арасындағы айырманы жинаққа немесе инвестицияға бағыттай алады. Оның нәтижесі жинақтың табыстылығына, инфляцияға және қаржылық тәртіпке байланысты.
Сондықтан тек 56,9 миллион мен 75 миллион теңгені салыстырып, ипотека міндетті түрде тиімді деген қорытынды жасау дұрыс емес. Бірінші жағдайда адамның меншігінде баспана пайда болады, ал екінші жағдайда бастапқы қаражатты инвестициялау мүмкіндігі сақталады.
Ипотеканың пайызы неге соншалықты маңызды?
Қазақстанда барлық азамат бірдей 7 пайыздық ипотека ала алмайды. Жеңілдікті бағдарламалардың талаптары бар, ал коммерциялық банктердің шарттары өзгеше.
Мәселен, 2026 жылғы шілдеден бастап ипотекалық қарыздар бойынша жылдық тиімді сыйақы мөлшерлемесінің шекті деңгейі 25% болып сақталған. Бұл барлық банктің дәл осындай пайызбен несие беретіні емес, заңмен белгіленген ең жоғары шек.
Пайыз жоғарылаған сайын қарыздың жалпы құны да өседі. Әсіресе ұзақ мерзімге рәсімделген ипотекада айырмашылық айтарлықтай байқалады.
Сол себепті несие аларда жарнамадағы пайызға ғана емес, жылдық тиімді сыйақы мөлшерлемесіне, төлем кестесіне және банкке қайтарылатын толық сомаға назар аудару қажет.
Баспана сатып алудың көзге көрінбейтін шығындары
Ипотекаға алынған пәтердің шығыны ай сайынғы банк төлемімен шектелмейді.
Жаңа пәтерге жөндеу жүргізу, жиһаз сатып алу, тұрмыстық техника орнату қажет болуы мүмкін. Кейін инженерлік жүйелерді жөндеу, мүлікке қатысты төлемдер мен үйді күтіп ұстау шығындары туындайды.
Жалға алынған баспанада да қосымша төлемдер болады. Дегенмен күрделі жөндеуге кім жауап беретіні жалдау шартына байланысты.
Бұдан бөлек, ипотека адамның қаржылық еркіндігін шектеуі мүмкін. Жұмысынан айырылған немесе табысы азайған азамат банк алдындағы міндеттемесін бәрібір орындауға тиіс. Ал жалға алушы қажет жағдайда арзанырақ баспана іздей алады.
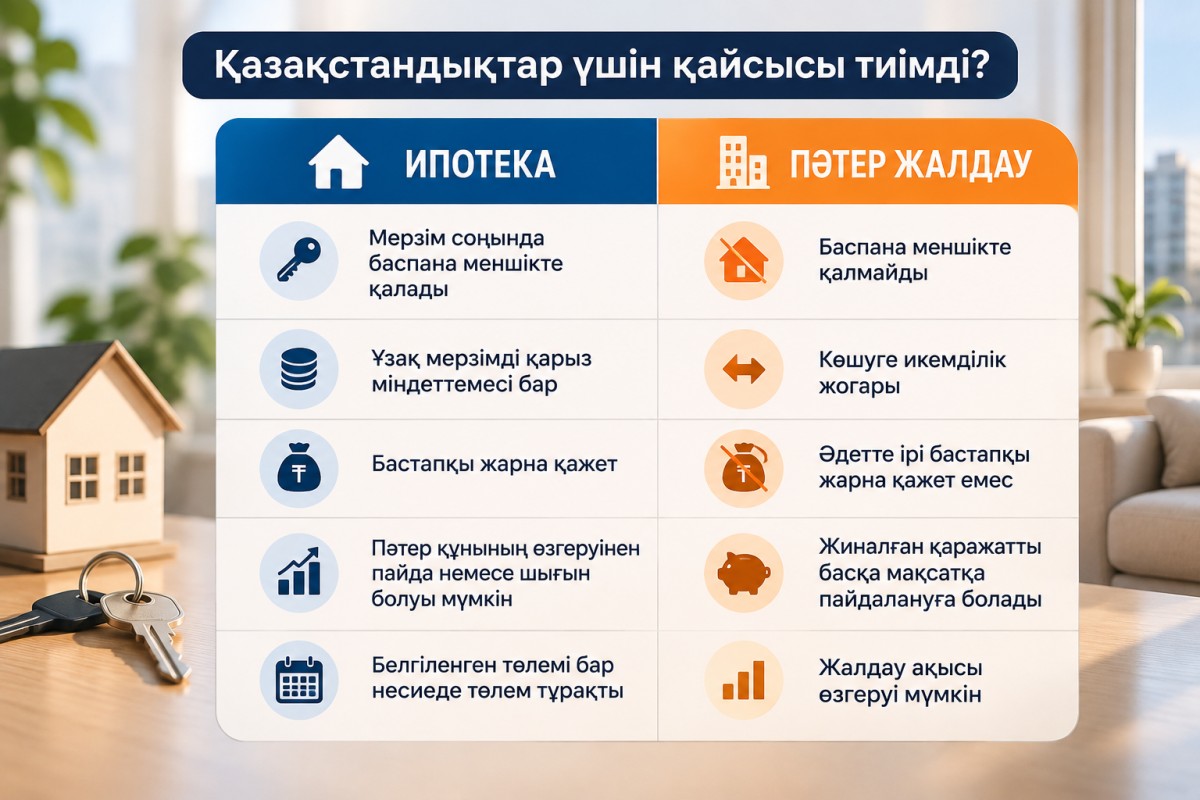
Ипотека көбіне тұрақты табысы, жеткілікті бастапқы жарнасы бар және бір қалада ұзақ уақыт тұруды жоспарлаған азаматқа қолайлы болуы мүмкін.
Ал жұмысына байланысты жиі көшетін, әлі қай қалада тұрақтайтынын шешпеген немесе нарықтағы жоғары пайызбен несие алғысы келмейтін адам үшін пәтер жалдау ұтымды болуы ықтимал.
Қорытынды: банкке төлеген дұрыс па, әлде үй иесіне ме?
Баспана сатып алу тек қаржылық шешім емес. Ол адамның болашақ жоспарына, отбасының жағдайына және тұрақтылыққа деген қажеттілігіне байланысты.
Егер азамат төмен пайызбен ипотека алып, ай сайынғы төлемді қиналмай өтей алса, жеке баспана сатып алу ұзақ мерзімде тиімді болуы мүмкін. Бірақ жоғары пайызбен алынған несие отбасының табысының басым бөлігін жұтса, мұндай шешім қаржылық қиындыққа әкелуі ықтимал.
Ал жалға алу міндетті түрде ақшаны босқа жұмсау деген сөз емес. Кей жағдайда ол ірі қарызға кірмей, қаражат жинауға және болашақта тиімді шартпен баспана сатып алуға мүмкіндік береді.
Ең маңыздысы – "ипотека ма, жалдау ма?" деген сұраққа жауап іздемес бұрын, "25 жылда нақты қанша ақша жұмсаймын және оның орнына қандай мүлік немесе жинақ қалады?" деген есепті шығару.


