Қазақстанда ипотекаға жүгінбей, бір бөлмелі пәтер сатып алу үшін қанша уақыт ақша жинау қажет? Елдің 20 қаласында тұрғын үй бағасы мен орташа жалақы салыстырылып, қай өңірде баспанаға тезірек қол жеткізуге болатыны есептелді. Нәтижесінде кей қалаларда пәтерге үш жылға жетпейтін уақытта ақша жинауға болатыны, ал басқаларында сегіз жылға жуық уақыт қажет екені анықталды, деп хабарлайды Malim.kz.
Зерттеуде Krisha.kz платформасындағы бір бөлмелі пәтерлердің орташа ұсыныс бағасы мен Ұлттық статистика бюросының 2026 жылғы екінші тоқсандағы орташа жалақы туралы деректері пайдаланылған.
Есеп бойынша, қазақстандық ай сайын орташа жалақысының жартысын жинаса, бір бөлмелі пәтер сатып алуға шамамен алты жыл қажет болады. Алайда бұл көрсеткіш қалаға байланысты айтарлықтай өзгереді.
Алматы мен Шымкентте пәтерге ақша жинау қиынырақ
Ең ұзақ уақыт ақша жинауды қажет ететін қала – Шымкент. Мұнда бір бөлмелі пәтердің орташа бағасы 17,5 миллион теңге. Ал өңірдегі орташа жалақының жартысы 188 855 теңгені құрайды. Осы соманы ай сайын жинаған адам баспана алуға 7 жыл 9 ай жұмсайды.
Алматыда жағдай сәл өзгеше. Мұнда бір бөлмелі пәтердің орташа бағасы 26,5 миллион теңгеге жеткен. Егер тұрғын ай сайын 305 186 теңге жинаса, баспанаға қажетті қаражатты 7 жыл 3 айда жинай алады. Ал жылдық мөлшерлемесі 15 пайыз болатын депозитке ақша салып отырса, бұл мерзім шамамен бес жылға қысқарады.
Астанада бір бөлмелі пәтер орта есеппен 23,5 миллион теңге тұрады. Орташа жалақының жартысын, яғни 323 960 теңгені ай сайын жинаған жағдайда, пәтерге 6 жыл 1 айда қол жеткізуге болады. Депозит пайдаланылса, мерзім 4 жыл 4 айға дейін қысқарады.
Қай қалада пәтерге тезірек ақша жинауға болады?
Зерттеу нәтижесінде ең қолжетімді қалалардың бірі Жезқазған екені анықталды. Мұнда бір бөлмелі пәтердің орташа бағасы 9,5 миллион теңге. Ал орташа жалақының жартысы 294 346 теңгені құрайды. Осылайша тұрғын ай сайын аталған соманы жинаса, 2 жыл 9 айда пәтер сатып алуға қажетті қаражатты жинай алады.
Ақтау да баспанаға салыстырмалы түрде тезірек қол жеткізуге болатын қалалардың қатарында. Мұнда пәтердің орташа бағасы 12 миллион теңге, ал жалақының жартысы 336 828 теңге. Ақшаны жинау мерзімі – үш жыл.
Қызылордада бір бөлмелі пәтер орта есеппен 8,5 миллион теңге тұрады. Ай сайын 209 336 теңге жинаған адам баспанаға 3 жыл 5 айда ақша жеткізе алады.
Таразда бұл мерзім 4 жыл 5 айды құрайды. Мұнда пәтердің орташа бағасы 9,8 миллион теңге.
Қазақстанның 20 қаласында пәтерге қанша жыл ақша жинау керек?
Төмендегі кестеде ай сайын орташа жалақының 50 пайызын жинаған жағдайда баспана сатып алуға кететін уақыт көрсетілген.
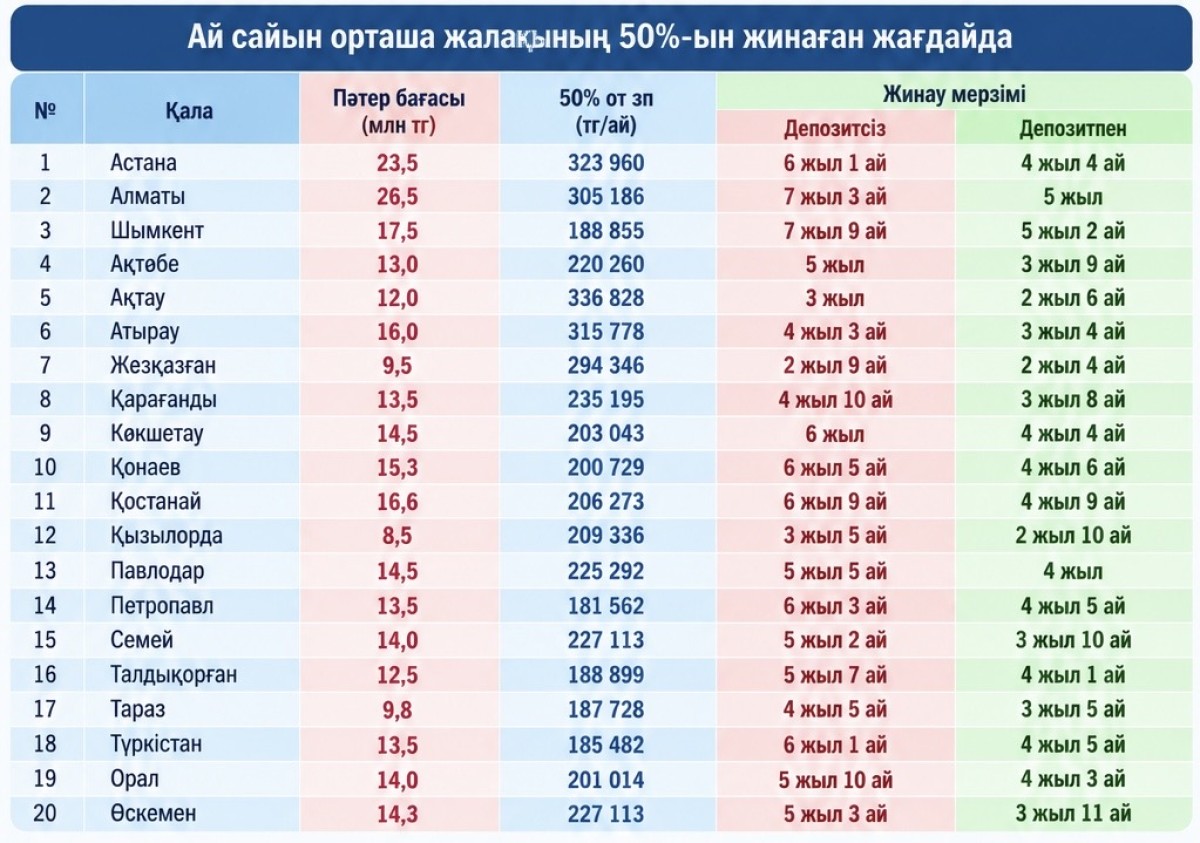
Депозит бойынша есеп жылдық 15 пайыздық мөлшерлемемен, ай сайын ақша толықтырылып, пайыздар капиталдандырылатын жағдайда жасалған.
Бір адамның бүкіл жалақысын жинаса ше?
Мамандар екі адам жұмыс істейтін отбасылар үшін тағы бір нұсқаны есептеген. Егер отбасы бір адамның табысымен күн көріп, екіншісінің орташа жалақысын толық жинаса, баспанаға әлдеқайда ертерек қол жеткізуге болады.
Мәселен, Алматыда ай сайын 610 371 теңге жинаған отбасы 26,5 миллион теңгелік пәтерге 3 жыл 8 айда ақша жеткізеді. Ал депозитке салса, бұл мерзім 2 жыл 11 айға дейін қысқарады.
Астанада орташа жалақыны толық жинаған жағдайда 3 жыл 1 ай қажет. Депозитпен бұл көрсеткіш 2 жыл 7 айға дейін азаяды.
Жезқазғанда бір адамның бүкіл орташа жалақысын жинау арқылы пәтерге небәрі 1 жыл 5 айда ақша жеткізуге болады. Ал депозит пайдаланылса, мерзім 1 жыл 3 айға дейін қысқарады.
Шымкентте бір адамның толық орташа жалақысын жинаған жағдайда баспана алуға 3 жыл 11 ай, ал депозитпен 3 жыл 1 ай қажет.
Бұл есеп қаншалықты шынайы?
Зерттеу нәтижелері Қазақстан қалаларындағы тұрғын үй бағасы мен жалақының арақатынасын көрсеткенімен, нақты өмірде пәтерге ақша жинау мерзімі өзгеше болуы мүмкін.
Біріншіден, есепте орташа жалақы алынған. Ал тұрғындардың нақты табысы бұл көрсеткіштен төмен немесе жоғары болуы ықтимал. Оның үстіне статистикалық орташа жалақы салықтар мен басқа міндетті ұсталымдарға дейін есептеледі.
Екіншіден, пәтер бағасы бірнеше жыл бойы өзгеріссіз тұрмайды. Жылжымайтын мүлік қымбаттаса, қажетті қаражатты жинауға көбірек уақыт кетеді.
Үшіншіден, депозиттің жылдық 15 пайыздық мөлшерлемесі бүкіл жинақтау кезеңінде сақталады деген кепілдік жоқ.
Сондай-ақ есепте жалдау ақысы, коммуналдық төлемдер, азық-түлік, жолақы және отбасының өзге шығындары ескерілмеген.
Сондықтан бұл көрсеткіштерді баспана сатып алудың нақты мерзімі емес, әр қаладағы тұрғын үй қолжетімділігін салыстыруға арналған шартты есеп ретінде қарастырған жөн.
Қорытындысында, пәтер бағасының төмен болуы баспанаға тезірек қол жеткізуге кепілдік бермейді. Ең маңызды көрсеткіш – тұрғын үй құны мен адамның жинай алатын табысының арақатынасы. Мәселен, Шымкентте пәтер Алматыға қарағанда арзанырақ болғанымен, орташа жалақы айырмашылығына байланысты оған ақша жинау ұзағырақ уақыт алады.


