Бір жылда баспаналы болу үшін ай сайын қанша ақша жинау керек? Бұл мақсатқа жету қолдағы қаражатқа, отбасының табысына және таңдалған үйдің бағасына байланысты. Бастапқы жарна жинаудың жолдары мен ипотека талаптарын Отбасы банктің ресми деректеріне сүйеніп түсіндіреміз, деп хабарлайды Malim.kz.
Алдымен үйдің бағасын белгілеңіз
Бір жылдық жоспар нақты сомадан басталады. Қай қаладан, қандай пәтер алғыңыз келеді? Оның шамамен қанша тұратынын анықтап, таңдаған ипотекаңызға қажетті бастапқы жарнаны есептеңіз.
Мысалы, 25 миллион теңгелік пәтердің 20 пайызы – 5 миллион теңге, ал жартысы – 12,5 миллион теңге.Бірақ 20 пайыз жинау кез келген ипотеканы алуға жеткілікті деген сөз емес. Бастапқы жарна мен өзге талаптар несие өніміне байланысты.
Отбасы банктің аралық заемы үшін тұрғын үй құнының кемінде 50 пайызы қажет. Ал кейбір арнайы бағдарламаларда бастапқы жинақ талабы өзгеше болуы мүмкін. Сондықтан ақшаны жинауға кіріспей тұрып, өзіңізге қолжетімді несие шартын анықтап алған дұрыс.
Ай сайын қанша жинау керек?
Есептің қарапайым тәсілі бар: қажетті бастапқы жарнадан қолдағы жинақты алып, қалған соманы 12 айға бөліңіз.
Төмендегі есеп 25 миллион теңгелік пәтерге арналған. Депозит сыйақысы, мемлекеттік сыйлықақы және үй бағасының өзгеруі есепке алынбаған.
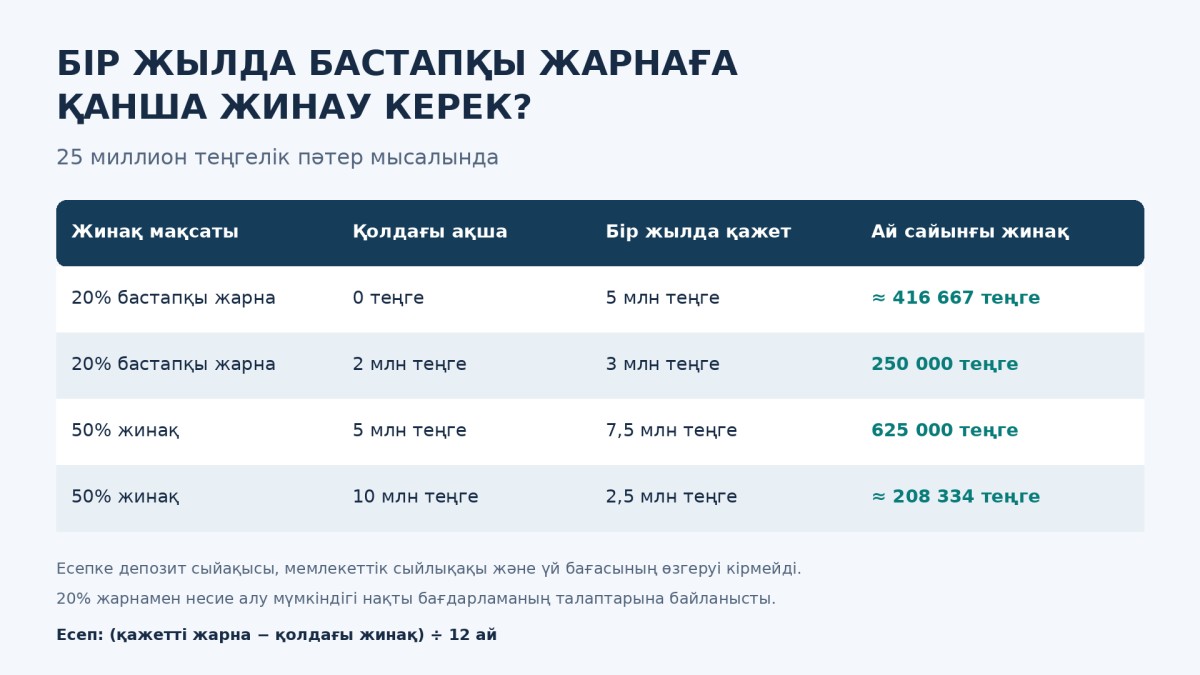
20 пайыздық жолдар – жинақ есебінің мысалы. Мұндай жарнамен несие алу мүмкіндігін нақты бағдарламаның талаптары бойынша тексеру қажет.
Егер ай сайынғы қажетті сома табысыңызға сыймаса, жоспарды өзгертіңіз: арзанырақ баспана қарау, жинақ мерзімін ұзарту немесе қосымша табыс табу жолын есептеу керек. Бір жылдық мерзім күнделікті қажет шығындарды өтеуге кедергі келтірмеуі тиіс.
Мемлекеттік сыйлықақыны пайдаланыңыз
Отбасы банкіндегі жинаққа мемлекеттік сыйлықақы қарастырылған. Ол жыл сайын сыйлықақы есептеуге жататын, 200 АЕК-тен аспайтын сомаға 20 пайыз мөлшерінде есептеледі.
Банктің ресми мәліметінше, 2026 жылы сыйлықақы есептелетін ең жоғары сома – 865 мың теңге, ал ең жоғары мемлекеттік сыйлықақы – 173 мың теңге. Демек, шотқа бірнеше миллион теңге салғанның өзінде оның барлығына бірдей 20 пайыз қосылмайды.
Бұл қолдау жинақты толықтыруға көмектеседі. Дегенмен оны бастапқы жарнаның орнына жүретін қаражат деп қарамаған жөн: негізгі соманы салымшының өзі жинайды.
Бір жыл жинасаңыз, несие беріле ме?
Бұл жерде тұрғын үй заемы мен аралық заемның айырмасын түсіну маңызды.
Отбасы банктің тұрғын үй заемын алу үшін депозитте кемінде үш жыл жинақтау, қажетті соманың 50 пайызын жинау және бағалау көрсеткішін кемінде 16-ға жеткізу талап етіледі. Сондықтан жаңадан депозит ашып, бір жыл ақша жинау осы заемның барлық талабын орындауға жеткіліксіз.
Ал жинақ мерзімі үш жылға толмаса да, тұрғын үй бағасының 50 пайызы қолда болса, аралық заем алу мүмкіндігі бар. Бірақ қаражаттың болуы несиенің міндетті түрде мақұлданатынын білдірмейді: банктің өзге талаптарына да сай келу қажет.
Жинақ жоспарын айлық бюджетке енгізіңіз
Ақша ай соңында артылса ғана жинаймын деу жоспарды созып жіберуі мүмкін. Сондықтан жалақы түскен кезде баспанаға арналған соманы бөлек аударып отыруды әдетке айналдырған жөн.
Алдымен бір айдағы шығыныңызды жазып көріңіз. Азық-түлік, жалдау ақысы, жол, коммуналдық төлем және несие төлемдерінен кейін қанша қаражат қалатынын анықтаңыз. Содан кейін ғана ай сайын үзбей жинай алатын соманы белгілеңіз.
Мысалы, айына 150 мың теңге жинасаңыз, 12 айда өз қаражатыңыздан 1,8 миллион теңге, ал 250 мың теңгеден жинасаңыз, 3 миллион теңге жиналады. Осы есеп қолыңыздағы ақшамен бірге қандай бағадағы баспанаға жақындай алатыныңызды көрсетеді.
Бастапқы жарнадан кейінгі төлемді де есептеңіз
Үйге ақша жинаумен қатар, ипотека алғаннан кейінгі отбасы бюджетін де алдын ала қарастырыңыз. Ай сайынғы несие төлеміне коммуналдық шығын, жөндеу, көшу және күнделікті қажеттіліктер қосылады.
Банкке ертерек жүгініп, табысыңызға қарай қандай сомаға үміткер бола алатыныңызды және болжамды төлемді есептетіңіз. Бұл жинақ мақсатын шынайы қоюға көмектеседі.
Бір жылда үй алу мүмкіндігі қолдағы жинаққа, табысқа, пәтер бағасына және несие талаптарына байланысты. Алғашқы қадам – "үй аламын" деген ниетті нақты есепке айналдыру: қанша ақша бар, қаншасы жетпейді және ай сайын қанша жинауға болады?


